
Auteur/autrice : Jean
-
Taxe foncière et impôts : Comment ne plus jamais subir le choc du mois d’octobre
En résumé : Le mois d’octobre est souvent le plus difficile de l’année à cause du paiement de la taxe foncière et des régularisations de charges. Pour ne plus subir ces pics de dépenses, la solution financière la plus efficace est le lissage budgétaire : mensualiser ses impôts auprès du fisc et provisionner chaque mois…
-

PER : L’Erreur que les Banquiers Ne Vous Diront Pas
En résumé : Le Plan d’Épargne Retraite (PER) permet de déduire vos versements de votre revenu imposable pour obtenir une baisse d’impôt immédiate, proportionnelle à votre Tranche Marginale d’Imposition (TMI). Toutefois, en raison du blocage des fonds jusqu’à la retraite et de la taxation du capital à la sortie, le PER est souvent une mauvaise…
-
Budget de rentrée : La méthode simple pour remettre ses finances à plat (et réinvestir dès ce mois-ci)
En résumé : Après les dépenses estivales, la rentrée est le moment stratégique pour assainir son budget. Une remise à plat efficace repose sur la méthode des 3 blocs : auditer les abonnements fantômes, isoler ses charges fixes incompressibles et automatiser l’arbitrage du reste à vivre dès le jour de la paie. Pourquoi septembre/octobre est…
-
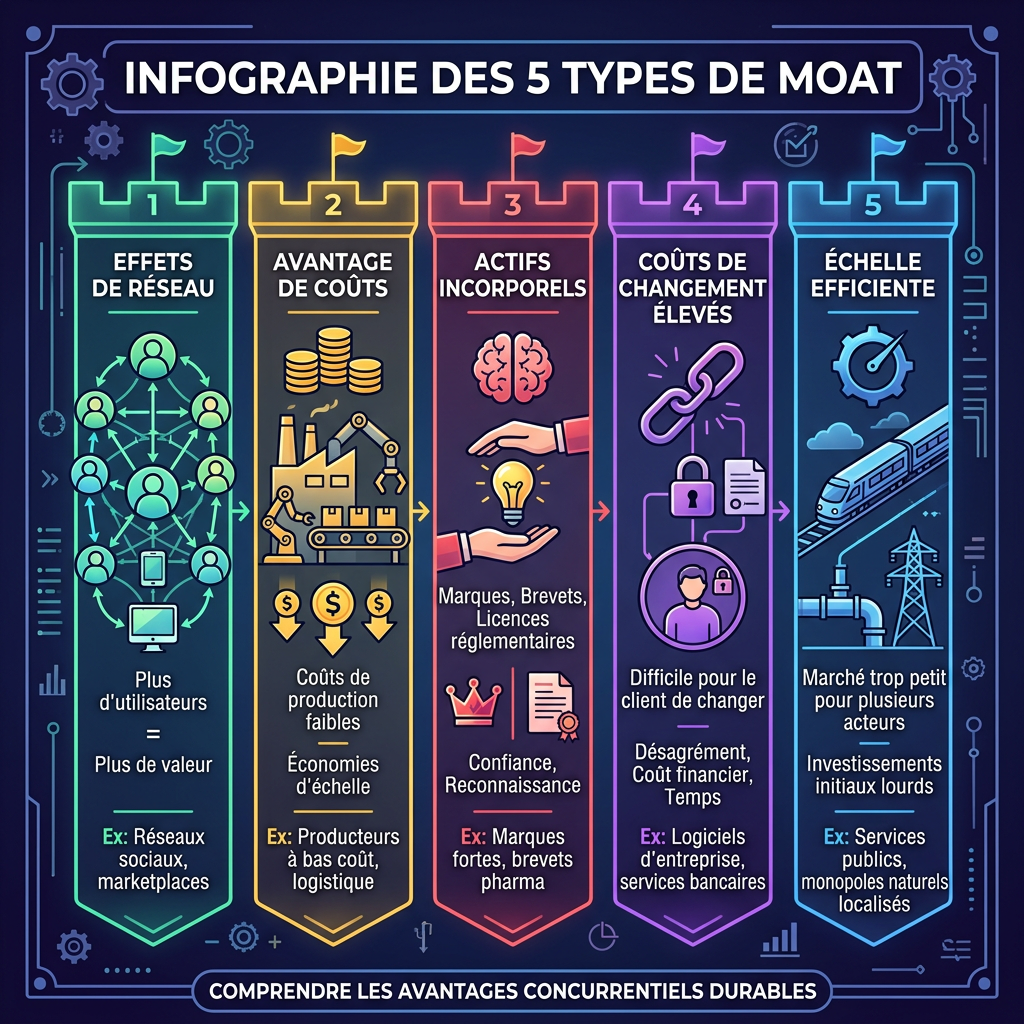
Moat en Bourse : L’erreur à 1 500 € qui m’a appris à repérer les entreprises imbattables en Bourse
Un Moat (ou fossé économique) désigne l’avantage concurrentiel durable d’une entreprise qui la protège de la concurrence, sécurise ses marges et lui permet d’accroître ses bénéfices sur le très long terme. On distingue 5 grands types de Moat : l’effet de réseau, les coûts de changement, l’avantage de coût, les actifs intangibles (marques et brevets)…
-

Stock Picking : Comment Dénicher des Actions à +100% de Potentiel (Sans Y Laisser sa Chemise)
Pour réussir en stock picking et viser des rendements de +50% à +100%, vous devez vous affranchir des simples calculs financiers. Une stratégie gagnante repose sur cinq piliers fondamentaux : la compréhension totale du business model, l’analyse concurrentielle via les 5 forces de Porter, la sélection d’entreprises déjà rentables générant un cash-flow positif, et l’exigence…
-

PEA vs Assurance-Vie en 2026 : L’erreur à 32 000 € que font 8 investisseurs sur 10
Pour faire fructifier un capital en Bourse avec des frais réduits au minimum, le PEA est le grand gagnant grâce à son exonération d’impôt sur le revenu après 5 ans et à l’absence de frais de gestion annuels sur encours. L’Assurance-Vie reste indispensable si vous cherchez à sécuriser du capital sur un fonds euro, à…
-

Mouvement FIRE France : Comment atteindre l’indépendance financière et la retraite anticipée ?
ravailler jusqu’à 64 ans ou plus dans un bureau ou sur le terrain est le modèle traditionnel. Mais depuis quelques années, un concept venu des États-Unis fait fureur sur internet : le mouvement FIRE (Financial Independence, Retire Early ou Indépendance Financière et Retraite Anticipée). L’idée ? Maximiser son taux d’épargne dès ses premiers salaires, investir…
-

Les 5 Stratégies Bourse Décryptées : L’Erreur à 9 000 € à Éviter Absolument
Réussir en bourse repose sur le choix d’une méthode adaptée à son budget, son temps et sa tolérance au risque. Entre trading, dividendes, croissance, valeur et stratégie Quality, chaque approche présente des spécificités distinctes. Pour bâtir un patrimoine serein, combiner une approche cœur basée sur la Valeur avec des opportunités ciblées sur les Dividendes et…
-

Fonctionnaire et Cumul d’activité : Ce que l’administration vous autorise (vraiment) à faire avec votre argent
Peut-on toucher des revenus sur internet quand on est fonctionnaire à temps plein ? Non, la création d’une micro-entreprise commerciale pour toucher des revenus publicitaires, de l’affiliation ou des sponsorings est strictement interdite à 100 % pour un agent à temps complet. En revanche, la loi vous autorise à générer des revenus sans aucune autorisation…
-

Livret A plein : 4 alternatives sécurisées pour votre épargne de précaution en 2026
En résumé : Lorsque votre Livret A atteint son plafond réglementaire de 22 950 €, les meilleures alternatives sécurisées pour votre épargne de précaution sont le LDDS (limité à 12 000 €) et le LEP (limité à 10 000 €, sous conditions de ressources). Pour les excédents plus importants, les comptes à terme (CAT) et…