
Catégorie : Epargne
-
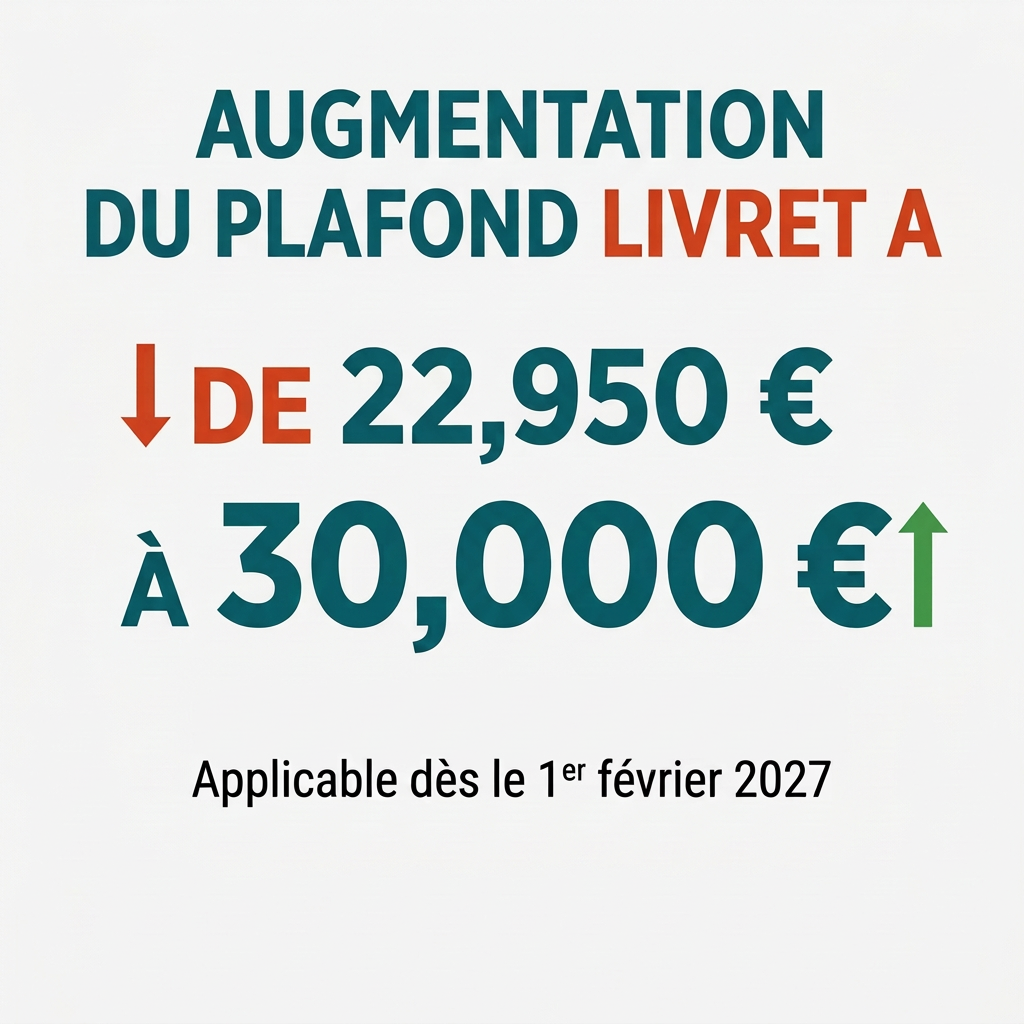
La Règle des Quinzaines : L’Erreur Silencieuse qui Vous Coute des Dizaines d’Euro Chaque Année
En résumé : À l’approche du 31 décembre, les épargnants s’interrogent sur les intérêts accumulés sur leurs livrets réglementés. En France, les intérêts du Livret A et du LDDS ne sont pas calculés au jour le jour, mais selon la règle des quinzaines. Avec la hausse confirmée du plafond du Livret A portée à 30…
-

Mouvement FIRE France : Comment atteindre l’indépendance financière et la retraite anticipée ?
ravailler jusqu’à 64 ans ou plus dans un bureau ou sur le terrain est le modèle traditionnel. Mais depuis quelques années, un concept venu des États-Unis fait fureur sur internet : le mouvement FIRE (Financial Independence, Retire Early ou Indépendance Financière et Retraite Anticipée). L’idée ? Maximiser son taux d’épargne dès ses premiers salaires, investir…
-

Livret A plein : 4 alternatives sécurisées pour votre épargne de précaution en 2026
En résumé : Lorsque votre Livret A atteint son plafond réglementaire de 22 950 €, les meilleures alternatives sécurisées pour votre épargne de précaution sont le LDDS (limité à 12 000 €) et le LEP (limité à 10 000 €, sous conditions de ressources). Pour les excédents plus importants, les comptes à terme (CAT) et…
-

Payez-vous en premier : La stratégie simple pour épargner sans effort (et sans culpabilité)
Se « payer en premier » est la technique ultime pour construire un patrimoine durable : elle consiste à automatiser un virement d’épargne dès la réception de votre salaire, avant même de régler vos charges fixes. En traitant votre épargne comme une facture prioritaire, vous éliminez la tentation de dépenser votre surplus et garantissez votre progression financière,…
-
Livret A : L’erreur à 1800 € que font 9 Français sur 10 avec leur épargne
Le Livret A est un compte d’épargne réglementé, totalement exonéré d’impôts et plafonné à 22 950 €. Idéal pour bâtir une épargne de précaution disponible immédiatement, il doit être utilisé pour absorber les imprévus ou financer des projets à court terme sans amputer votre budget quotidien. Mon premier poste, mon premier déménagement : Comment le…
-

Quel livret choisir en 2026 ? Le guide pour placer votre argent sans vous faire plumer
Réponse Rapide : Pour optimiser votre épargne, suivez la règle des trois coffres : rangez votre argent de sécurité (3 à 6 mois de dépenses) sur le LEP ou le Livret A car ils sont 100 % gratuits et disponibles. Pour vos projets à moyen terme (3 à 8 ans), privilégiez l’Assurance-vie ou le PEL.…
-

Épargne vs Investissement : L’erreur invisible qui grignote votre futur
Comme beaucoup d’entre vous, je travaille dans la fonction publique. Mon salaire tombe chaque mois, il est stable, mais je sais aussi qu’il ne doublera pas demain par magie. Pour nous, la gestion de l’argent n’est pas un jeu, c’est une stratégie de « bon père de famille ». Pourtant, je vois trop de collègues faire l’erreur…
-
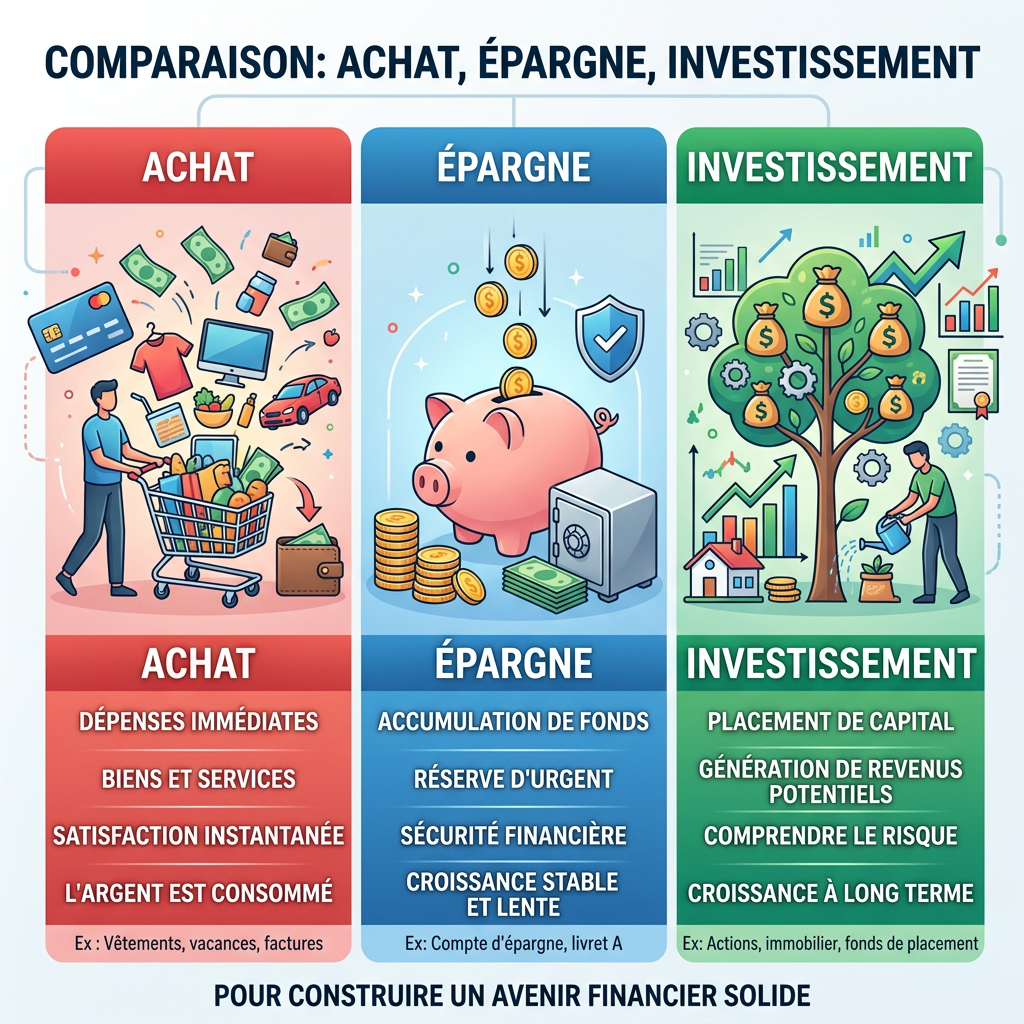
Achat, Épargne ou Investissement ? La méthode simple pour enfin faire travailler votre argent.
Réponse Rapide : La différence entre achat, épargne et investissement tient à la destination de votre argent. L’achat détruit la valeur pour un plaisir immédiat. L’épargne conserve la valeur pour votre sécurité (Livret A). L’investissement multiplie la valeur sur le long terme (Bourse, Immobilier) en acceptant une part de risque. Pour s’enrichir, il faut limiter…
-
Comment je suis passé du RSA aux Maldives en reprenant le contrôle de mon budget
Réponse Rapide : Reprendre le contrôle de son argent ne dépend pas de la taille de votre salaire, mais de la méthode. En bloquant les fuites de votre budget, en créant une épargne de sécurité, puis en investissant à long terme, vous pouvez réaliser vos projets les plus fous. Tout commence par une étape simple…